Construir a própria casa costuma ser um projeto que amadurece por anos antes de sair do papel. Primeiro vem o terreno, depois o sonho da planta ideal, e em algum momento surge a pergunta que trava a decisão de muita gente: como pagar por tudo isso sem comprometer o resto da vida financeira? Duas respostas aparecem quase sempre nessa hora — consórcio e financiamento — e escolher entre elas é menos sobre qual é “melhor” em teoria e mais sobre qual se encaixa na sua realidade específica.
Não existe uma resposta pronta que sirva para todo mundo, mas existe uma forma de comparar os dois caminhos com números na mão, sem depender de achismo. É isso que este artigo se propõe a fazer.
Como o consórcio funciona na prática
O consórcio de imóvel funciona como uma poupança coletiva organizada por uma administradora. Um grupo de pessoas se reúne, cada uma paga uma parcela mensal, e esse dinheiro forma um fundo comum. Todo mês, uma ou mais cartas de crédito são liberadas para participantes do grupo — por sorteio ou por lance, que é basicamente uma oferta para furar a fila e receber antes.
A grande diferença em relação a um empréstimo tradicional é que não há cobrança de juros. O que existe é uma taxa de administração, geralmente entre 15% e 25% do valor total da carta, diluída ao longo de todo o prazo do plano. Também costuma haver um fundo de reserva, de valor menor, destinado a cobrir eventuais inadimplências dentro do grupo.
Um ponto que costuma pegar as pessoas de surpresa é a incerteza sobre o timing. Ao entrar em um consórcio, você não sabe exatamente quando vai ser contemplado — pode ser no segundo mês, pode ser faltando seis meses para o fim do plano. Quem tem pressa para começar a obra em uma data específica precisa levar isso em conta, ou se preparar para dar um lance mais agressivo e antecipar a contemplação.
A carta de crédito liberada, uma vez contemplada, costuma ter bastante flexibilidade de uso: comprar o terreno, pagar material de construção, contratar mão de obra ou até reformar uma estrutura já existente, respeitando as regras da administradora.
Como o financiamento funciona na prática
O financiamento para construção segue uma lógica bem diferente. Em vez de esperar por um sorteio, você passa por uma análise de crédito junto ao banco, apresenta um projeto de engenharia aprovado, comprova renda e, aprovado o crédito, o dinheiro é liberado aos poucos, conforme o avanço físico da obra — é o chamado financiamento por etapas ou crédito associativo, dependendo da linha contratada.
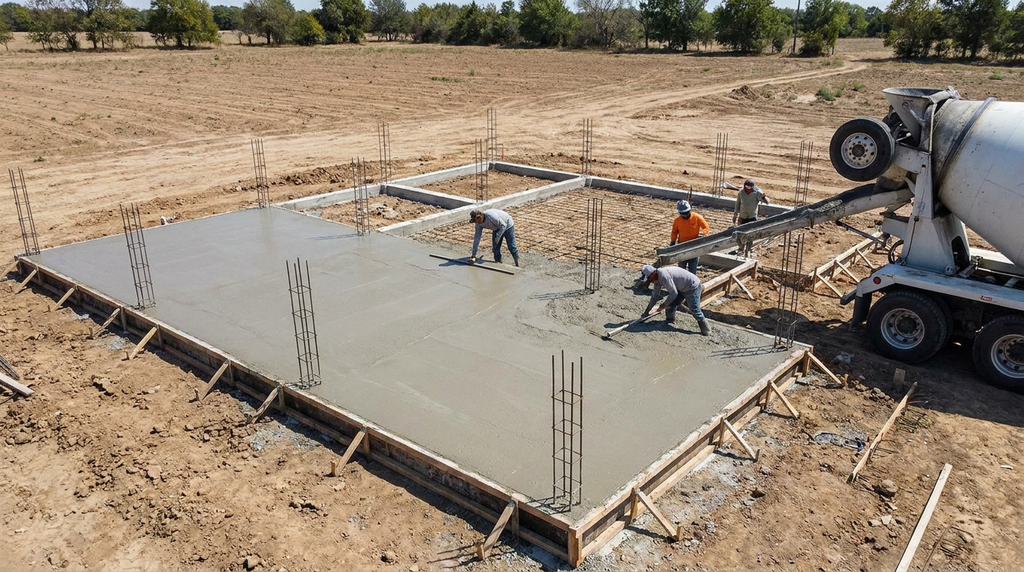
Isso muda o jogo em relação à previsibilidade: você sabe, desde o início, quanto vai receber e quando, atrelado ao cronograma de medições da obra. Em compensação, o custo do dinheiro é outro. Aqui entram os juros, que podem ser calculados pelo sistema SAC (parcelas decrescentes, juros maiores no começo) ou pelo sistema Price (parcelas fixas ao longo de todo o contrato).
Além da taxa de juros nominal, vale prestar atenção ao CET — o Custo Efetivo Total —, que soma juros, seguros obrigatórios, tarifas e outros encargos. É esse número, e não a taxa anunciada na propaganda do banco, que mostra o custo real do financiamento.
Outro fator que pesa é a entrada. A maioria das linhas exige que o tomador tenha entre 20% e 30% do valor do projeto já disponível, o que pode ser uma barreira relevante para quem está começando a planejar.
O que realmente muda de um para o outro
Colocando lado a lado, as diferenças ficam mais claras:
| Critério | Consórcio | Financiamento |
|---|---|---|
| Custo principal | Taxa de administração | Juros + CET |
| Quando o dinheiro sai | Após sorteio ou lance (incerto) | Programado, por etapas da obra |
| Entrada exigida | Normalmente não há | Sim, geralmente 20% a 30% |
| Rigor na análise de crédito | Mais flexível | Mais rigorosa |
| Previsibilidade de prazo | Baixa | Alta |
| Uso do valor liberado | Flexível dentro do escopo da obra | Vinculado ao cronograma de medição |
Na prática, o consórcio troca previsibilidade por economia; o financiamento troca economia por previsibilidade. Guardar essa frase já resolve boa parte da decisão.
Leia também:
Como Economizar até 30% numa Reforma sem Perder Qualidade
Energia Solar Reduz IPTU ou Impostos? O Que Diz a Lei
Automação Residencial: Quanto Custa Transformar sua Casa em uma Casa Inteligente
Colocando números na ponta do lápis
Teoria à parte, o que realmente importa é quanto cada opção pesa no bolso ao final do processo. Vamos simular um cenário: uma carta de crédito (ou financiamento) de R$ 200.000 para tocar a obra do início ao fim.
No consórcio, com prazo de 180 meses e taxa de administração de 18% sobre o valor total, o custo somado da taxa fica em torno de R$ 36.000, distribuído nas parcelas mensais. Isso resulta em parcelas de aproximadamente R$ 1.310, sem contar eventuais lances para antecipar a contemplação. Ao final do plano, o valor total pago — parcelas mais taxa — fica perto de R$ 236.000.
No financiamento, considerando uma entrada de 30% (R$ 60.000), restam R$ 140.000 financiados. Com uma taxa de juros anual ilustrativa de 11% ao ano pelo sistema SAC, em um prazo de 180 meses, a primeira parcela fica em torno de R$ 2.070 (juros mais amortização), caindo gradualmente até cerca de R$ 830 na última parcela. Somando tudo — entrada, juros e amortização — o custo total supera R$ 280.000.
Esses números são ilustrativos, não uma cotação real: taxas de administração, juros e CET variam de instituição para instituição e mudam com o cenário econômico. Mas o padrão que eles revelam costuma se repetir — o consórcio tende a custar menos no total, justamente por não embutir juros compostos, enquanto o financiamento cobra um prêmio pela previsibilidade e pela liberação imediata do dinheiro. Antes de fechar qualquer contrato, vale simular com valores atualizados diretamente com administradoras e bancos.
O que pesa a favor — e contra — de cada caminho
O consórcio atrai justamente por não cobrar juros e por não exigir entrada, o que o torna acessível para quem ainda está formando reserva. As parcelas tendem a ser mais leves no bolso mês a mês. Do outro lado da moeda está a incerteza: não dá para prometer para a família “a obra começa em março” quando o consórcio ainda depende de sorteio, e quem quer furar a fila via lance precisa ter dinheiro extra disponível — o que nem sempre está nos planos.
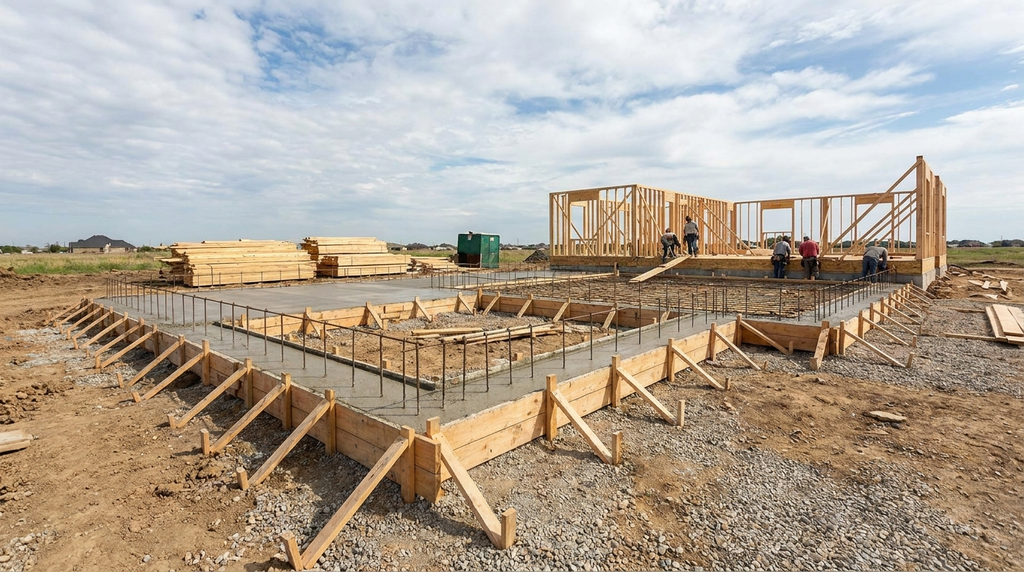
O financiamento resolve exatamente esse problema de incerteza. Aprovado o crédito, a obra pode começar dentro de um cronograma definido, com liberações programadas conforme o andamento físico. A contrapartida é o custo: os juros encarecem sensivelmente o valor final pago, a entrada exigida pode ser um obstáculo por si só, e o processo de aprovação costuma ser mais burocrático, exigindo projeto de engenharia, laudos técnicos e comprovação de renda robusta.
Como decidir qual caminho faz mais sentido para você
A escolha entre os dois raramente é uma questão puramente matemática — ela também envolve o momento de vida de quem está construindo. Alguns critérios ajudam a organizar o pensamento.
Quem tem urgência real para iniciar a obra, seja porque já está pagando aluguel e quer se mudar, seja por um prazo contratual com o terreno, tende a se beneficiar mais do financiamento, mesmo pagando mais caro por isso. Já quem tem flexibilidade de tempo e prioriza pagar o menor valor total possível encontra no consórcio uma rota mais econômica, desde que consiga conviver com a espera pela contemplação.
A disponibilidade de uma entrada também é decisiva. Sem uma reserva de 20% a 30% do valor da obra, o financiamento simplesmente não é uma porta aberta no momento — o que naturalmente empurra a decisão para o consórcio, ou para um período de acumulação de capital antes de buscar o banco.
O histórico de crédito entra na conta da mesma forma. Restrições no nome, renda informal ou pouca comprovação documental tornam a aprovação de um financiamento mais difícil, enquanto o consórcio, por não depender de uma análise tão rígida quanto a de um empréstimo bancário, tende a ser mais acessível nesses casos.
Existe ainda um caminho intermediário que muita gente não considera de início: usar o consórcio como uma espécie de “poupança programada” enquanto o projeto arquitetônico e a documentação da obra são finalizados, e recorrer à carta de crédito contemplada como entrada — ou complemento — de um financiamento posterior, caso o prazo de contemplação não se alinhe com o cronograma da obra. Misturar as duas modalidades não é incomum, e para alguns perfis é exatamente essa combinação que equilibra custo e previsibilidade.
Vale lembrar ainda que os dois caminhos não são estáticos ao longo do tempo. No consórcio, é possível ofertar lances embutidos — usando parte do próprio crédito da carta como oferta — para acelerar a contemplação sem precisar desembolsar dinheiro extra do bolso, uma estratégia que reduz a principal desvantagem da modalidade sem abrir mão da economia nos juros. No financiamento, por sua vez, amortizações extraordinárias ao longo do contrato, sempre que sobra algum dinheiro, ajudam a reduzir o saldo devedor e encurtar o prazo total, diminuindo o peso dos juros compostos no resultado final. Nenhuma das duas decisões precisa ser definitiva no primeiro cálculo: ajustar a estratégia conforme a obra avança costuma ser tão importante quanto a escolha inicial.